
- 한국부동산원, 2026년 1분기 임대동향 발표… 오피스 임대가격지수 0.34% 상승
- 소매판매 위축 속 일반상가 공실률 13.1%로 확대… 지방 상권 침체 가속
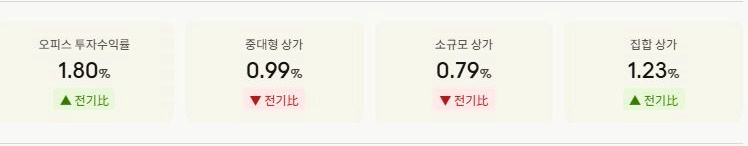
[뉴스에디션] 한국부동산원이 지난 30일 발표한 '2026년 1분기 상업용부동산 임대동향조사'에 따르면, 전국 오피스 시장은 상승세를 이어간 반면, 상가 임대시장은 전반적인 하락 국면을 벗어나지 못하며 두 부문 사이의 온도 차가 뚜렷하게 벌어지고 있다.
이번 조사는 2026년 3월 31일을 기준 시점으로, 전국 오피스 824동, 일반상가 1만 1,287동, 집합상가 2만 9,500호를 대상으로 현장 방문 및 임대인·임차인 면담조사를 통해 임대가격지수, 임대료, 투자수익률, 공실률 등을 종합적으로 집계한 결과다.
오피스, 주요 업무지구 중심으로 상승세 지속
오피스 임대가격지수는 전분기 대비 0.34% 상승하며 103.7포인트(2024년 2분기=100 기준)를 기록했다. 서울 강남권역(+0.68%), 도심권역(+0.62%), 여의도·마포권역(+0.64%) 등 핵심 업무지구가 상승을 주도했다. 대형 금융사의 이전 수요가 집중된 여의도 일대와 신규 임차수요가 꾸준히 유입된 강남 일대가 특히 두드러졌다.
투자수익률은 1.80%로 전분기 대비 0.06%포인트 상승했다. 소득수익률(0.92%)과 자본수익률(0.88%) 모두 개선세를 보였다. 서울의 투자수익률은 2.35%로 전국 평균을 크게 웃돌았으며, 강남(2.65%), 도심(2.45%), 여의도·마포(2.20%) 순으로 높게 나타났다. 반면 전북(0.40%), 경남(0.41%) 등 지방 지역의 오피스 시장은 자본수익률이 마이너스를 기록하며 수익성 하방 압력이 이어졌다.
상가임대료, 소비 위축에 지방 중심으로 하락 심화
상가(통합) 임대가격지수는 전분기 대비 0.05% 하락했다(중대형 -0.01%, 소규모 -0.16%, 집합 -0.07%). 민간 소비를 나타내는 소매판매액지수가 지난해 12월 126.4에서 올해 2월 115.5로 큰 폭 하락한 것이 상가 임대시장 전반에 직접적인 영향을 미친 것으로 분석된다.
서울은 외국인 관광객이 몰리는 명동(+2.35%), 뚝섬(+2.54%) 상권을 중심으로 상가 임대가격지수가 0.48% 상승했으나, 세종(-0.41%), 전남(-0.25%), 경남(-0.24%) 등은 매출 감소와 장기 공실로 인한 하락세가 뚜렷했다. 전국 평균 상가임대료(1층 기준)는 집합 상가 26.9천원/㎡, 중대형 상가 26.6천원/㎡, 소규모 상가 20.6천원/㎡ 수준이다.
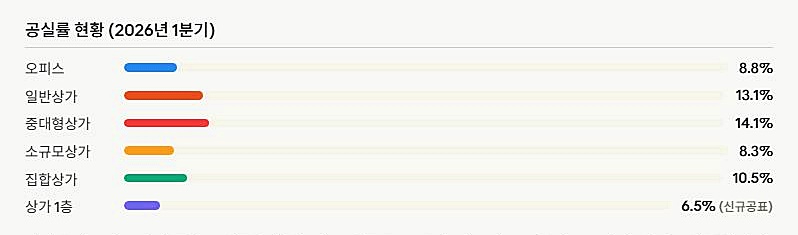
공실률 현황 (2026년 1분기)
오피스 8.8% / 일반상가 13.1% / 중대형상가 14.1% / 소규모상가 8.3% / 집합상가 10.5% / 상가 1층 6.5%(신규공표)
이번 분기부터는 상가 통합 공실률과 함께 '1층 공실률'(6.5%)이 신규 지표로 추가 공표됐다. 체감 공실률에 가까운 상권 실태를 파악하기 위한 목적이다. 지역별로는 세종(21.5%), 충북(17.7%), 경북(16.4%) 등이 전국 평균을 크게 상회했고, 제주(8.8%)와 서울(9.1%)은 상대적으로 낮은 공실률을 유지했다.
[논평] 구조적 양극화, 정책적 대응이 필요한 시점
이번 통계는 상업용부동산 시장의 구조적 분리를 다시 한번 확인시켜 준다. 서울 주요 권역 오피스는 공급 부족과 견고한 임차 수요를 바탕으로 안정적인 수익을 창출하는 반면, 지방 소규모 상가와 일반상가는 소비 위축, 온라인 쇼핑 전환, 경기 침체의 삼중고 속에서 공실이 점점 늘고 있다. 단순한 경기 순환이 아닌 구조적 변화의 국면으로 읽어야 한다.
특히 세종·전남·경남 등 비수도권 상가의 임대가격지수가 수분기 연속 하락하고 있음에도 체계적인 상권 활성화 대책은 미흡한 실정이다. 이번 분기부터 1층 공실률이 신규 지표로 도입된 것은 실태 파악 측면에서 의미 있는 진전이지만, 통계 생산에 그치지 않고 소상공인 지원 정책, 임대차 보호 장치, 상권 재구조화 방안으로 이어지는 후속 연계가 절실하다. 데이터가 정책의 시작점이 되어야 할 시점이다.