
- 정책금융기관 23조원·은행권 79조6000억원 특별자금 마련
- 전통시장 상인 소액대출부터 대출만기 자동연장까지 지원
[뉴스에디션] 금융위원회는 추석 연휴(9월 24~27일)를 앞두고 자금 수요가 늘어나는 소상공인과 중소기업을 위해 정책금융기관과 은행권이 총 103조원 규모의 특별자금을 공급한다고 14일 밝혔다. 대출 만기와 카드대금 납부일이 연휴와 겹치는 경우 연체이자 없이 연휴 이후로 자동 연장된다.
금융위원회는 추석 연휴 기간 취약부문에 대한 자금공급과 국민의 금융이용 불편 해소를 위해 이 같은 지원 방안을 마련해 시행한다고 설명했다. 이번 지원은 정책금융기관의 특별대출·보증 23조원과 은행권의 금리우대 대출 79조6000억원으로 구성된다.
정책금융기관 23조원, 최대 0.4%포인트 금리 인하
산업은행, 기업은행, 신용보증기금 등 정책금융기관은 추석 연휴 전후로 예상되는 소상공인·중소기업의 자금 수요 증가에 대비해 총 23조원 규모의 신규 자금을 지원한다. 지원 기간은 8월 24일부터 10월 12일까지로, 추석 명절 전 30일과 후 15일에 해당한다.
산업은행은 운전자금이 필요한 기업에 신규대출 2조2000억원과 만기연장 1조5000억원 등 총 3조7000억원을 공급하며, 최대 0.4%포인트의 금리 인하 혜택도 제공한다. 기업은행은 원자재 대금결제와 임직원 급여·상여금 등 운전자금 용도로 기업당 최대 3억원까지 대출하는 방식으로 총 9조2000억원을 공급하고, 결제성 자금대출에는 0.3%포인트 이내의 금리 인하 혜택을 적용한다. 신용보증기금은 신규 2조1000억원, 연장 8조원 등 총 10조1000억원의 보증을 지원하며, 특례보증·우대보증 프로그램의 심사절차를 간소화하고 보증료와 보증비율, 보증한도도 우대할 방침이다. 해당 자금을 이용하려는 기업은 산업은행, 기업은행, 신용보증기금 지점을 방문해 상담받으면 된다.
은행권 79조6000억원 신규대출·만기연장 지원
은행권도 거래기여도와 신용등급 등에 따른 금리우대를 반영해 총 79조6000억원(신규 32조2000억원, 만기연장 47조4000억원)의 대출을 공급할 계획이다. 지원 기간은 4대 시중은행 기준 8월 24일부터 10월 16일까지이며, 은행별로 지원 기간과 목표치, 금리우대 폭에는 차이가 있다. 특별자금이 필요한 소상공인·중소기업은 해당 기간 각 은행 영업점을 방문해 상담하고 신청할 수 있다.
전통시장 상인은 최대 1000만원 소액대출
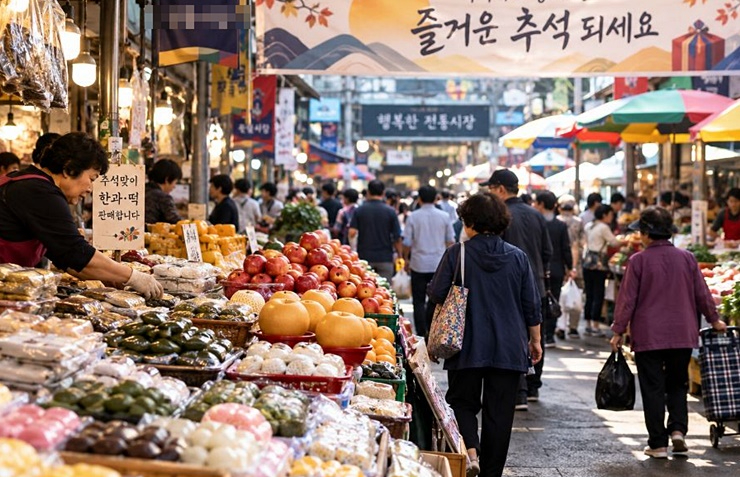
전통시장 상인을 위한 명절자금도 마련됐다. 서민금융진흥원은 성수품 구매 대금이 필요한 전통시장 상인에게 상인회를 통해 총 50억원의 소액대출을 지원한다. 지원 기간은 추석 연휴 전 약 2개월인 7월 20일부터 9월 23일까지로, 지방자치단체 추천을 받은 상인회 소속 상인은 연 4.5% 이내 금리로 점포·상인당 최대 1000만원까지 빌릴 수 있다.
대출만기·카드대금 자동연장으로 부담 완화
추석 연휴 기간 대출 만기가 돌아오는 소상공인의 부담도 줄어든다. 은행·보험·저축은행·카드사 등 금융회사 대출의 상환 만기가 9월 24~27일에 도래하면 연체이자 없이 9월 28일로 자동 연장된다. 카드대금 역시 납부일이 연휴 기간에 걸리면 연체료 없이 9월 28일 고객의 대금납부계좌에서 자동 출금된다. 다만 청구기관과 고객 사이 별도 약정이 있는 경우 출금일이 달라질 수 있어 사전 확인이 필요하다.
보험료, 통신료, 공과금 등의 자동납부일이 연휴 기간에 해당하는 경우에도 원칙적으로 연휴 이후인 9월 28일에 출금된다. 아울러 금융위는 추석 연휴 중 긴급한 금융거래가 필요한 상황에 대비해 12개 은행이 고속도로 휴게소 등에서 총 11개의 이동점포를, 공항과 외국인근로자 밀집지역 등에서 11개의 탄력점포를 운영한다고 밝혔다.
[논평] 소상공인의 체감도 높일 수 잇는 실효적 지원이 중요
이번 추석 특별금융지원은 매년 명절을 앞두고 반복돼 온 소상공인·중소기업의 일시적 자금경색 문제에 대응하는 조치로, 정책금융기관과 은행권이 함께 100조원이 넘는 자금을 마련했다는 점에서 실효성 있는 대응으로 평가된다. 특히 대출만기와 각종 납부일의 자동연장 조치는 별도 신청 없이도 적용돼, 자금 여력이 부족한 영세 소상공인의 체감도를 높일 것으로 전망된다.
다만 지원 규모가 크더라도 실제 자금이 필요한 소상공인에게 얼마나 신속하게 전달되는지가 관건이다. 정책금융기관과 은행별로 지원 기간과 금리우대 조건이 상이한 만큼, 신청 절차와 조건에 대한 안내를 강화해 정보 접근성이 낮은 소상공인도 소외되지 않도록 하는 후속 조치가 필요하다는 지적이 나온다.